
बड़ी खबर या नतीजे आने वाले हैं, पर दिशा का अंदाज़ा नहीं है। ऐसे में कई ट्रेडर पूछते हैं कि strangle strategy kya hai और क्या यह दोनों तरफ काम आती है।
अगर option रणनीतियां आपको उलझन भरी लगती हैं, तो आप अकेले नहीं हैं।
इसलिए इसे एक-एक कदम में, काल्पनिक उदाहरण के साथ समझते हैं।
सारे आंकड़े काल्पनिक हैं।
कोई सलाह या मुनाफे का वादा नहीं है।
Strangle Strategy Kya Hai In Hindi
सबसे पहले मतलब साफ कर लेते हैं।
दरअसल, आगे का हर उदाहरण इसी पर टिका है।
Strangle एक option रणनीति है जिसमें एक ही expiry के दो अलग strike चुने जाते हैं।
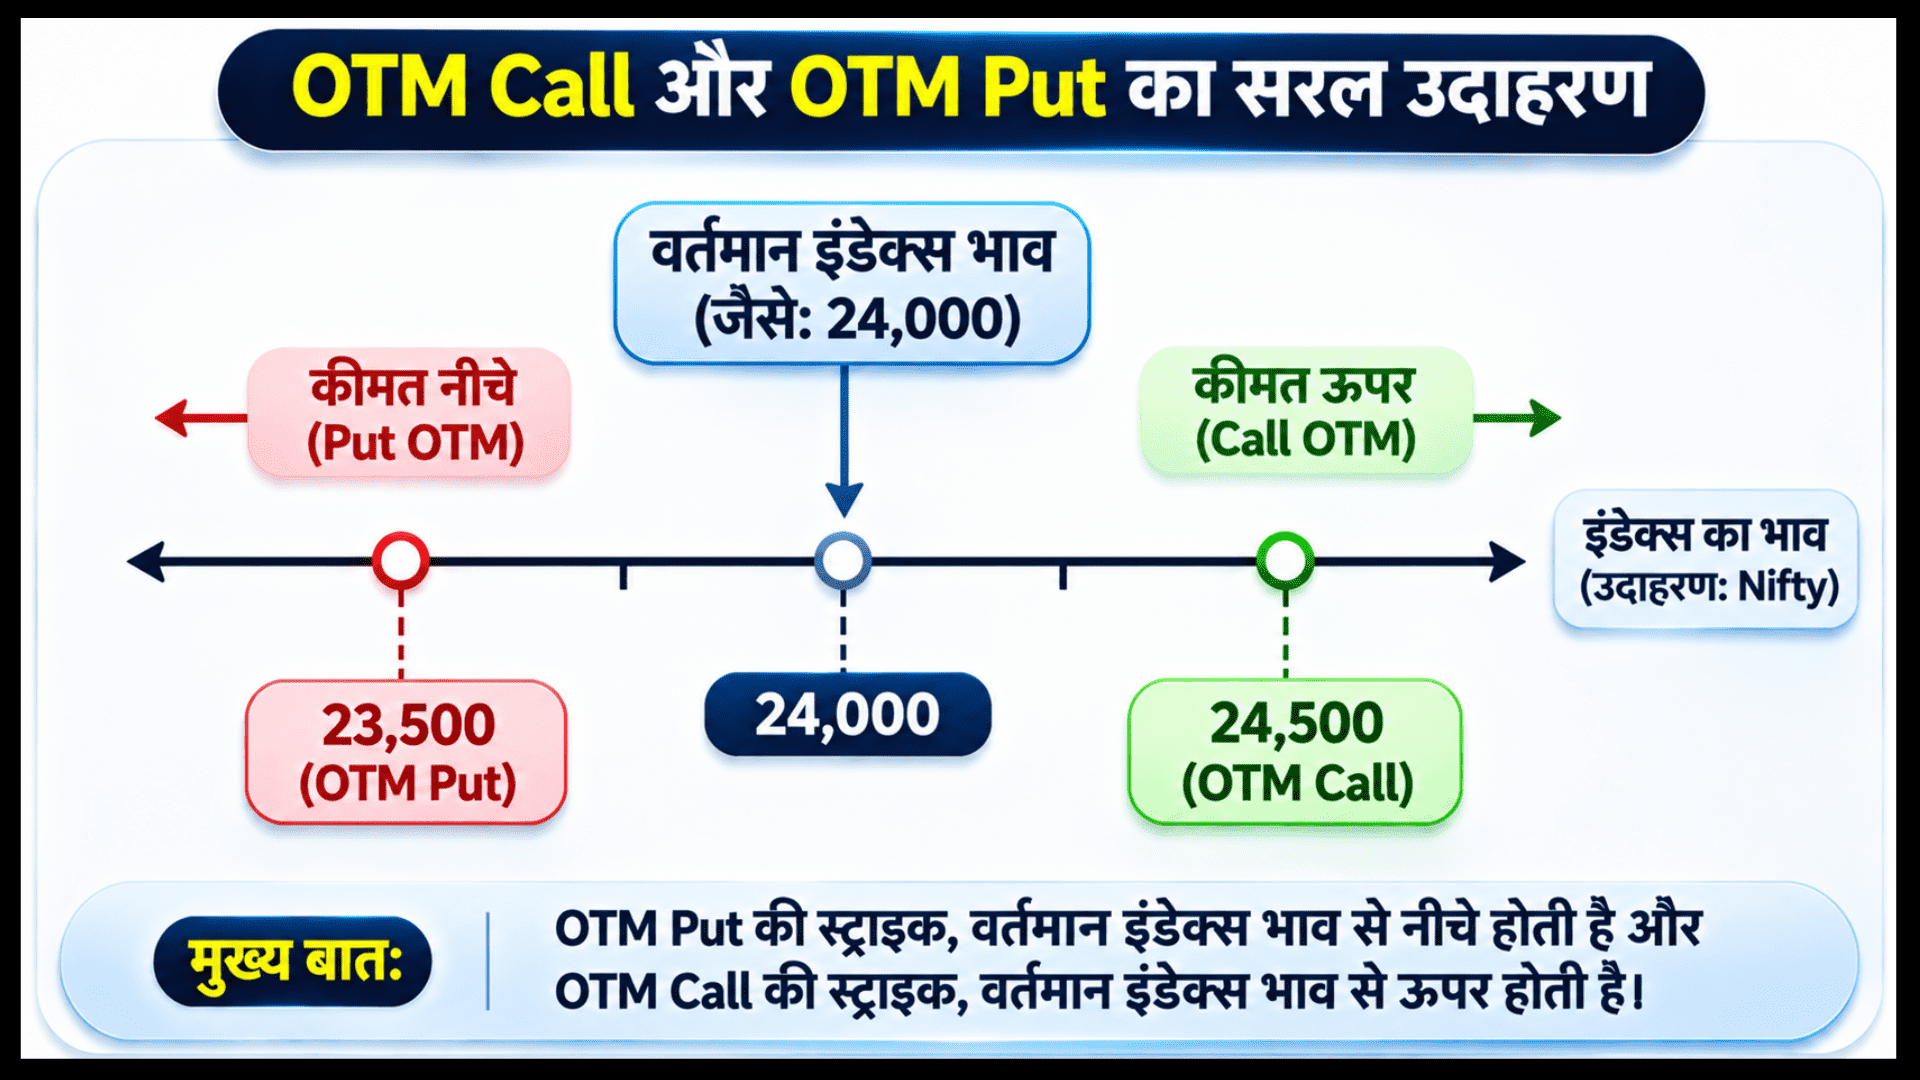
एक out-of-the-money call और एक out-of-the-money put साथ लिया जाता है।
यानी आप सीधी दिशा पर दांव नहीं लगाते।
आप यह सोचते हैं कि भाव किसी भी तरफ बड़ी चाल दिखा सकता है।
इसके दो रूप हैं।
Long strangle में दोनों option खरीदे जाते हैं।
Short strangle में दोनों बेचे जाते हैं।
इस लेख का ज़्यादातर हिस्सा long strangle पर है।
Short strangle का जोखिम अलग है, इसलिए उसे अलग हिस्से में रखा है।
Strangle Strategy के दो लेग कैसे चुने जाते हैं?
अब सवाल आता है कि दोनों strike कैसे चुनें।
इसलिए पहले दोनों लेग की बनावट देखते हैं।
Long strangle में call का strike मौजूदा भाव से ऊपर और put का strike नीचे होता है।
दोनों के बीच की दूरी जितनी बड़ी, premium उतना कम।
इन दोनों के बारे में अभी साफ नहीं है, तो पहले कॉल और पुट ऑप्शन का मतलब देख लीजिए।
फिर यह रणनीति ज़्यादा आसान लगेगी।
Strangle Strategy का उदाहरण
अब एक काल्पनिक उदाहरण लेते हैं।
यह सिर्फ समझाने के लिए है, असली भाव या असली lot size नहीं है।
मान लीजिए इंडेक्स 22,000 पर है।
1 lot = 50 units मान रहे हैं, पर असली lot size एक्सचेंज बदलता रहता है।
इसलिए उसे ज़रूर जांचिए।
Premium Black-Scholes से निकाले हैं।
मान्यताएं हैं: ब्याज दर 0%, volatility 15% और expiry में 30 दिन।
भाव पास की संख्या में गोल किए हैं।
नीचे की तालिका में पूरा सेटअप है।
| लेग | strike | कार्रवाई | premium (प्रति unit) |
|---|---|---|---|
| Call (OTM) | 22,300 | खरीदा | 250 |
| Put (OTM) | 21,700 | खरीदा | 245 |
| कुल लागत | 495 |
कुल लागत 495 x 50 = 24,750 रुपये होती है।
यही इस सौदे में आपकी अधिकतम हानि भी है, क्योंकि खरीदे हुए option से ज़्यादा नहीं गंवाया जा सकता।
Expiry पर कमाई सिर्फ intrinsic value से तय होती है।
सूत्र है: call का मूल्य = max(भाव – 22,300, 0)।
इसी तरह put का मूल्य = max(21,700 – भाव, 0)।
फिर कुल लागत 495 घटाइए।
अगली तालिका में अलग-अलग expiry भाव पर नतीजा है।
| Expiry पर इंडेक्स | कुल मूल्य (प्रति unit) | लाभ/हानि (प्रति unit) | लाभ/हानि (1 lot) |
|---|---|---|---|
| 21,000 | 700 | +205 | +10,250 |
| 21,205 | 495 | 0 | 0 |
| 21,500 | 200 | -295 | -14,750 |
| 21,700 से 22,300 के बीच | 0 | -495 | -24,750 |
| 22,500 | 200 | -295 | -14,750 |
| 22,795 | 495 | 0 | 0 |
| 23,000 | 700 | +205 | +10,250 |
| 23,300 | 1,000 | +505 | +25,250 |
ध्यान दीजिए कि दोनों strike के बीच भाव रुक जाए तो पूरा premium डूब जाता है।
यही इस रणनीति की सबसे बड़ी कड़वी बात है।
Strangle Max Profit and Loss और Breakeven का सूत्र
अब तीन ज़रूरी आंकड़े निकालते हैं।
इसलिए इन्हें याद रखना आसान बनाते हैं।
Long strangle के लिए तीन बातें याद रखिए।
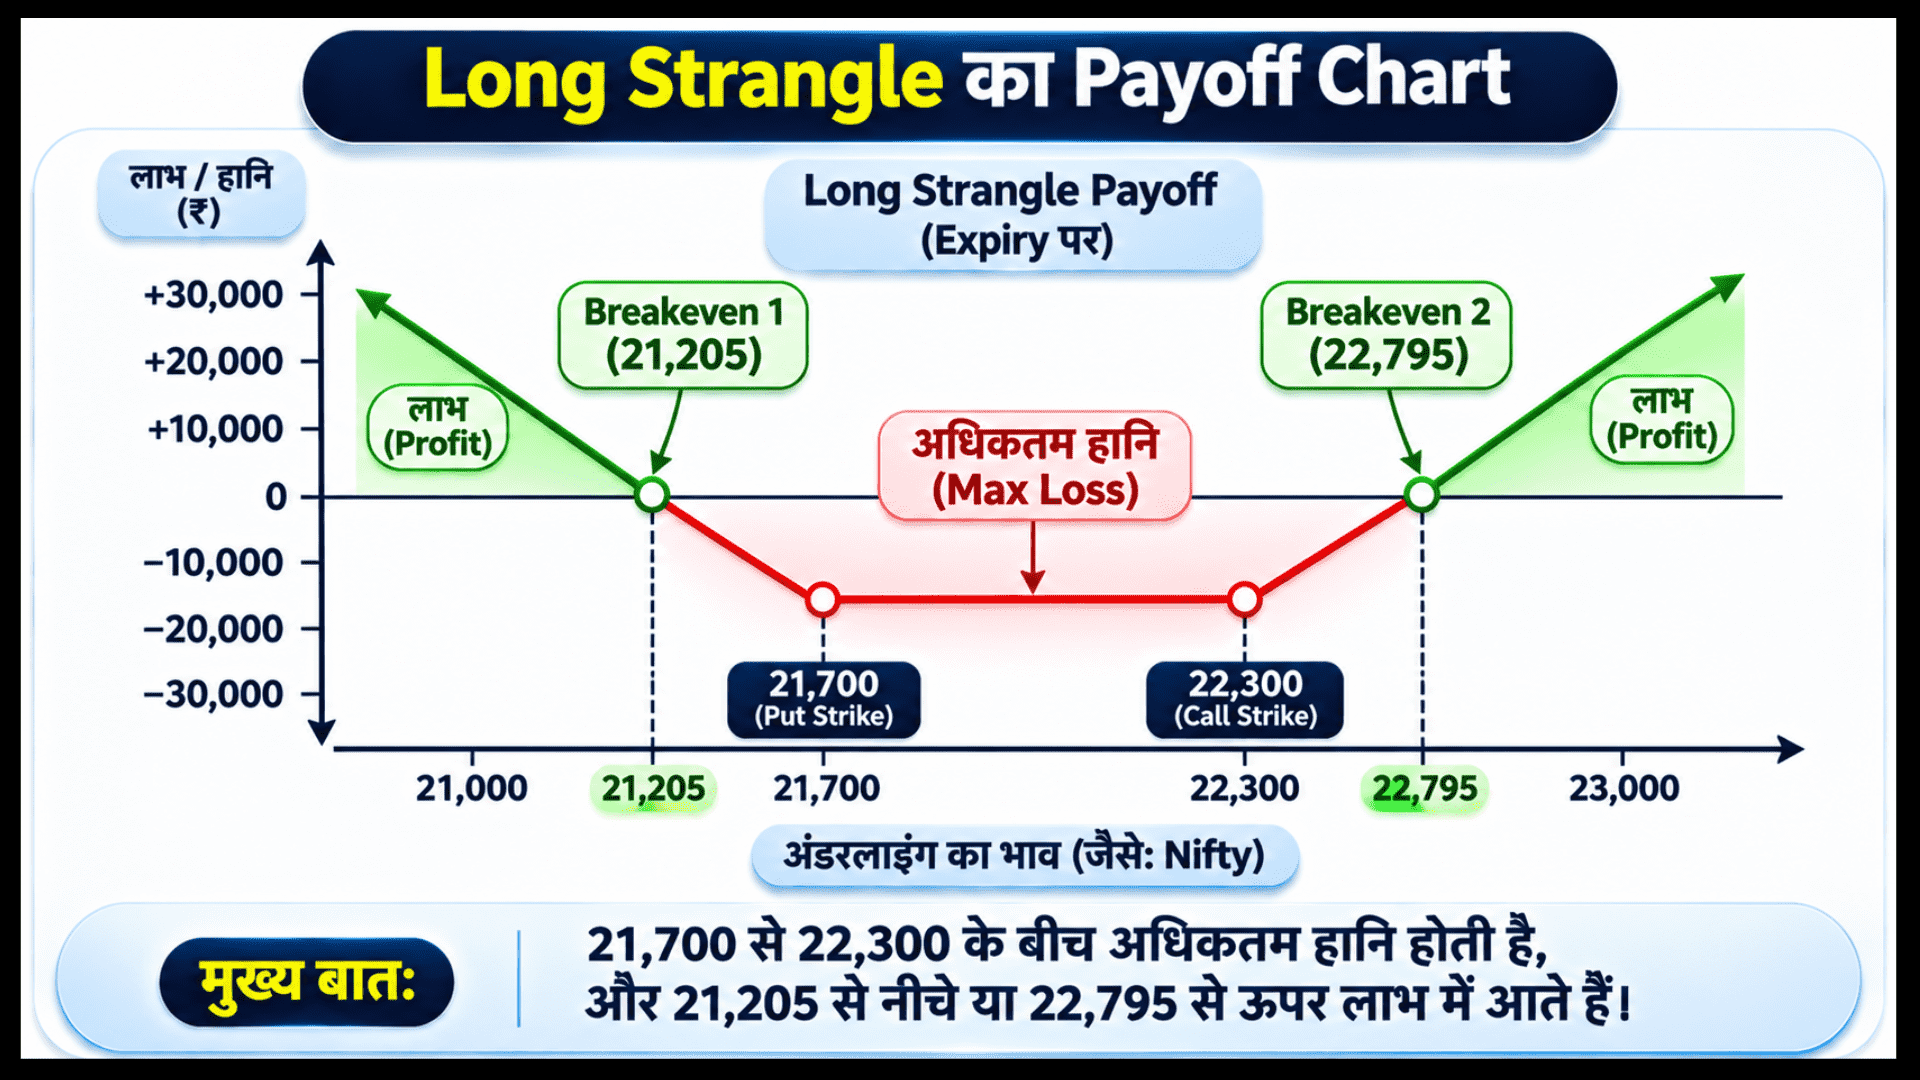
- अधिकतम हानि: कुल premium x lot size = 495 x 50 = 24,750 रुपये।
- ऊपरी breakeven: call strike + कुल premium = 22,300 + 495 = 22,795।
- निचला breakeven: put strike – कुल premium = 21,700 – 495 = 21,205।
अधिकतम लाभ ऊपर की तरफ सैद्धांतिक रूप से असीमित है।
वहीं, नीचे की तरफ भाव शून्य से नीचे नहीं जा सकता, इसलिए वहां लाभ सीमित रहता है।
इस उदाहरण में दोनों breakeven मौजूदा भाव से 795 अंक दूर हैं।
यानी फायदे के लिए expiry तक इतनी बड़ी चाल चाहिए।
Strangle Strategy कब इस्तेमाल करें?
अब बड़ा सवाल है कि यह रणनीति कब सोची जाती है।
हालांकि, इसका कोई पक्का जवाब नहीं है।
Long strangle उस सोच में बैठती है जहां आपको बड़ी चाल की उम्मीद हो, पर दिशा न पता हो।
यह सिर्फ एक नज़रिया है, भविष्यवाणी नहीं।
उदाहरण के लिए बड़े नतीजे, बजट या कोई बड़ी घोषणा से पहले कुछ ट्रेडर इसे सोचते हैं।
लेकिन बाज़ार को यह खबर पहले से पता होती है, इसलिए premium भी ऊंचे चल रहे होते हैं।
नीचे की सूची में सोचने लायक बातें हैं।
- क्या अपेक्षित चाल breakeven से बड़ी है, सिर्फ दिशा से नहीं।
- क्या premium पहले से इतना महंगा है कि बड़ी चाल भी कम पड़ जाए।
- क्या expiry में इतना समय है कि चाल बनने दी जाए।
- क्या आप पूरा premium डूबने का नुकसान सह सकते हैं।
अगर इन सवालों के जवाब साफ नहीं हैं, तो रुकना भी एक फैसला है।
हर मौके पर सौदा करना ज़रूरी नहीं।
नज़रिया दिशा से ज़्यादा समय के फर्क का हो, तो कैलेंडर स्प्रेड की रणनीति अलग ढंग से सोचती है।
Strangle Payoff पर समय और IV का असर
अब देखते हैं कि expiry से पहले क्या होता है।
दरअसल, असली नुकसान अक्सर यहीं छिपा होता है।
Expiry से पहले option का भाव सिर्फ intrinsic value पर नहीं चलता।
समय बीतने और volatility घटने से भी premium गिरता है।
ऑप्शन ट्रेडिंग में थीटा का असर यहां सबसे सीधा दिखता है।
Option खरीदने वाले के खिलाफ हर दिन थोड़ा मूल्य घटता है।
अब वही उदाहरण लेते हैं।
कुल लागत 495 रखी है, और Black-Scholes (0% ब्याज) से बाद के दिनों का मूल्य निकाला है।
नीचे की तालिका में समय और volatility का असर है।
| स्थिति | इंडेक्स | बचे दिन | volatility | कुल मूल्य | 1 lot पर लाभ/हानि |
|---|---|---|---|---|---|
| शुरुआत | 22,000 | 30 | 15% | 492 | -128 |
| भाव स्थिर | 22,000 | 15 | 15% | 287 | -10,423 |
| भाव स्थिर, volatility घटी | 22,000 | 15 | 12% | 192 | -15,131 |
| भाव स्थिर | 22,000 | 5 | 15% | 97 | -19,914 |
| भाव थोड़ा बढ़ा | 22,500 | 15 | 15% | 422 | -3,661 |
इन आंकड़ों से साफ है कि भाव थोड़ा हिले पर breakeven तक न पहुंचे।
तब भी नुकसान बड़ा हो सकता है।
समय और volatility दोनों साथ मिलकर premium काटते हैं।
Volatility का मतलब ठीक से समझना हो, तो IV का मतलब पढ़िए।
Strangle खरीदने से पहले उसे देखना ज़रूरी है।
Short Strangle क्या है ? Strangle Strategy का दूसरा रूप और उसका जोखिम
अब सिक्के का दूसरा पहलू देखते हैं।
इसलिए यहां जोखिम पर खास ध्यान दीजिए।
Short strangle में वही दो option बेचे जाते हैं।
यहां आपको premium पहले मिल जाता है, इसलिए यह आकर्षक लग सकता है।
उदाहरण में बेचने पर अधिकतम लाभ 495 x 50 = 24,750 रुपये है।
वह तभी मिलता है जब भाव 21,700 से 22,300 के बीच रहे।
Breakeven वही रहते हैं: 21,205 और 22,795।
लेकिन असली खतरा दूसरी तरफ है।
भाव किसी भी तरफ तेज़ भागे तो हानि बढ़ती जाती है।
सैद्धांतिक रूप से ऊपर की तरफ यह असीमित है।
उदाहरण के लिए 23,300 पर हानि 25,250 रुपये प्रति lot है।
बेचने वाले लेग पर margin लगता है और जोखिम बड़ा होता है।
Margin की गणना ब्रोकर और एक्सचेंज के नियमों पर निर्भर है, इसलिए खुद जांचिए।
बेचने की बुनियादी समझ के लिए Option Selling Kaise Kare तरीका देखिए।
शुरुआती लोगों के लिए बिना सुरक्षा के शॉर्ट strangle बहुत जोखिम भरा है।
Strangle और Straddle में फर्क: कौन सा सस्ता और कौन सा बेहतर
अब दोनों रणनीतियों की सीधी तुलना करते हैं।
इसलिए पहले दोनों का strike फर्क समझ लीजिए।
Straddle में call और put का strike एक ही होता है, जो आमतौर पर मौजूदा भाव के पास रहता है।
Strangle में strike अलग होते हैं।
Straddle की पूरी चर्चा यहां नहीं दोहरा रहे।
नीचे सिर्फ मुख्य फर्क है।
उसी मान्यता से 22,000 strike वाले call और put का कुल premium 755 आता है।
| बात | long strangle | long straddle | short strangle |
|---|---|---|---|
| Strike | अलग-अलग (OTM) | एक ही (ATM) | अलग-अलग (OTM) |
| कुल premium (प्रति unit) | 495 | 755 | 495 मिलता है |
| अधिकतम हानि (1 lot) | 24,750 | 37,750 | असीमित |
| अधिकतम लाभ | असीमित (ऊपर) | असीमित (ऊपर) | 24,750 |
| Breakeven | 21,205 और 22,795 | 21,245 और 22,755 | 21,205 और 22,795 |
Strangle सस्ता पड़ता है, इसलिए नुकसान की सीमा छोटी रहती है।
लेकिन उसके दोनों strike मौजूदा भाव से दूर हैं, इसलिए चाल ज़्यादा बड़ी चाहिए।
Strangle Strategy में आम गलतियां और कब यह फेल होती है
अब उन गलतियों की बारी है जो शुरुआती लोग अक्सर करते हैं।
इसलिए इन्हें पहले से जान लेना फायदेमंद है।
सबसे आम गलती है यह मान लेना कि “दोनों तरफ तो सुरक्षित” है।
ऐसा नहीं है, क्योंकि दो premium देने पड़ते हैं।
नीचे की सूची में बाकी गलतियां हैं।
- सस्ता देखकर चुनना: बहुत दूर के strike का premium कम होता है, पर चाल का इंतज़ार लंबा।
- खबर के बाद घुसना: खबर आते ही volatility गिरती है और premium कट जाता है।
- कम समय वाली expiry: समय की कमी से मूल्य तेज़ी से घटता है।
- पूरा नुकसान न मानना: डूबे premium के पीछे और पैसे डालना।
- शॉर्ट strangle में stop loss न रखना: हानि बहुत तेज़ी से फैल सकती है।
यह रणनीति तब फेल होती है जब भाव दोनों strike के बीच ही घूमता रहे।
इसके अलावा चाल आए पर तब तक premium घट चुका हो, तब भी नतीजा खराब रहता है।
इसका कोई जादुई समाधान नहीं है।
Strangle में नुकसान संभालने और बदलाव के आम तरीके
अब सवाल है कि नुकसान को कैसे संभाला जाए।
हालांकि, यहां भी कोई पक्का नियम नहीं है।
कुछ ट्रेडर पहले से तय करते हैं कि premium का कितना हिस्सा गंवाकर बाहर निकलेंगे।
यह जोखिम सीमित रखने का एक आम तरीका है।
दूसरा तरीका है दोनों तरफ सुरक्षा के लिए दूर के option जोड़ना।
इससे जोखिम सीमित होता है और बेचने वाली रणनीति का रूप बदल जाता है।
यही बदलाव आयरन कंडोर में दिखता है।
तीसरा तरीका अलग expiry चुनना है।
लेकिन उसमें लागत और जोखिम फिर बदल जाते हैं।
हर बदलाव की अपनी लागत और अपना जोखिम होता है।
इसलिए उसे पहले सोचिए, मुसीबत में नहीं।
Strangle Strategy in Hindi: शुरुआती लोग पहले क्या करें
अब आखिरी सवाल है कि शुरुआत कहां से करें।
इसलिए नीचे एक सुरक्षित क्रम दिया है।
शुरुआत में असली पैसे से सीधे न उतरें।
पहले वर्चुअल अभ्यास कीजिए और अपने breakeven खुद निकालिए।
पेपर ट्रेडिंग में आप बिना जोखिम के देख सकते हैं कि समय बीतने पर premium कैसे घटता है।
इससे long strangle की असली चुनौती समझ आती है।
अभ्यास के दौरान हर सौदे में दो बातें लिखिए: breakeven कितना दूर था और कितना premium कटा।
कुछ हफ्तों के बाद आपके पास अपना डेटा होगा।
क्या आप भी strangle और straddle का फर्क पढ़कर आज भी उलझ जाते हैं?
सिर्फ videos देखकर strategy नहीं आती, असली option chain पर practice और mentor के जवाब ही फर्क बनाते हैं।
हमारी live classes में आप अपने मोबाइल से जुड़ सकते हैं, सवाल पूछ सकते हैं और step by step सीख सकते हैं।
निष्कर्ष
तो strangle एक ही expiry के दो अलग strike के OTM call और put की रणनीति है।
Long strangle में नुकसान premium तक सीमित रहता है, पर चाल बड़ी चाहिए।
अंत में, short strangle का जोखिम बहुत बड़ा हो सकता है।
याद रखिए, यह सीखने की जानकारी है, खरीदने या बेचने की सलाह नहीं।
अस्वीकरण: यह लेख सिर्फ शिक्षा के लिए है और सभी आंकड़े काल्पनिक हैं।
Option ट्रेडिंग में पूरी पूंजी डूबने का जोखिम है, इसलिए एक्सचेंज और SEBI के नियम आधिकारिक वेबसाइट पर जांचिए।
अक्सर पूछे जाने वाले सवाल
Before investing capital, invest your time in learning Stock Market.
Fill in the basic details below and a callback will be arranged for more information: