
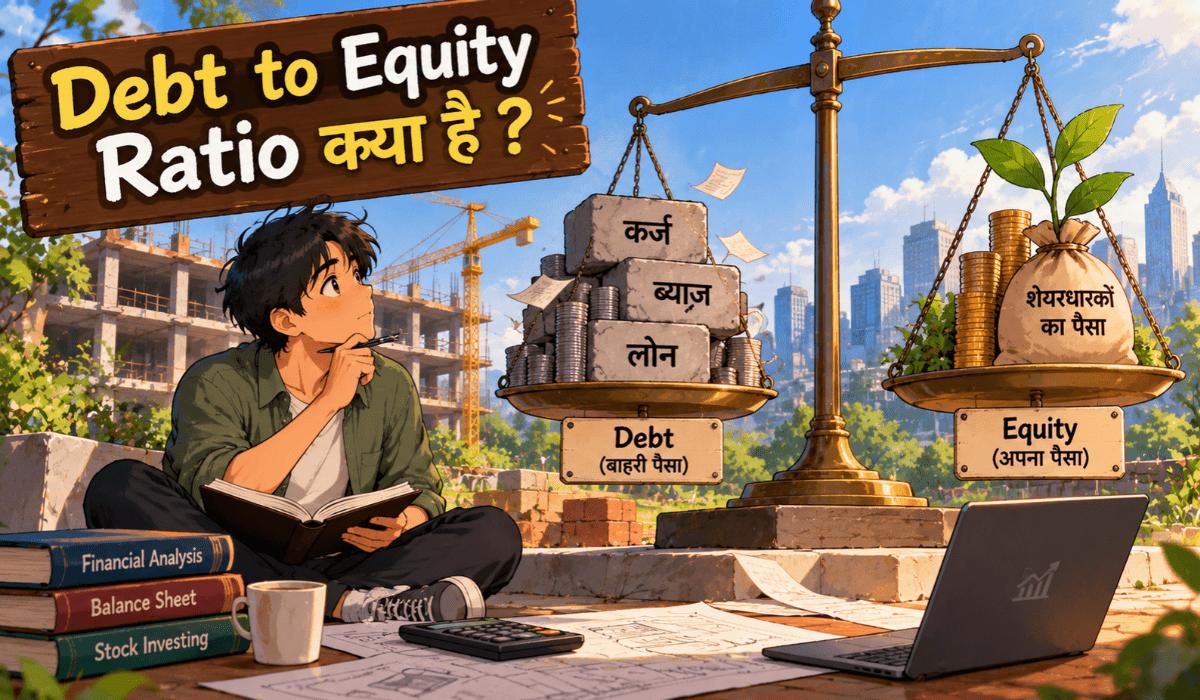
Debt to equity ratio in Hindi जानना चाहते हैं? तो आप सही जगह हैं।
छोटा जवाब: यह बताता है कि कंपनी के हर ₹1 अपने पैसे (equity) पर कितना कर्ज चढ़ा है।
शेयर खरीदने से पहले हर निवेशक जानना चाहता है कि कंपनी कर्ज के बोझ तले दबी तो नहीं है।
यह ratio उसी सवाल का सबसे आसान जवाब देता है, और इसे समझने के लिए गणित में माहिर होना ज़रूरी नहीं।
Debt to Equity Ratio क्या होता है?
Debt to Equity Ratio यानी D/E ratio कंपनी की कर्ज पर निर्भरता नापता है।
इसे घर के उदाहरण से समझिए। आप ₹50 लाख का घर खरीदते हैं।
₹30 लाख आपके हैं और ₹20 लाख bank से लिए हैं।
यहां आपके हर ₹1 पर कर्ज ₹0.67 के करीब है (20 ÷ 30)। कंपनी में भी यही हिसाब लगता है।
घर की तरह कंपनी की संपत्ति भी कर्ज और अपने पैसे से बनती है, जिसे Assets Meaning in Hindi में विस्तार से देख सकते हैं।
कर्ज अपने आप बुरा नहीं है। पर कर्ज की किस्त हर हाल में देनी पड़ती है, इसीलिए निवेशक इसे सबसे पहले जांचते हैं।
Debt और Equity क्या होते हैं?
Debt यानी कंपनी ने बैंक या बाहर से जो कर्ज (borrowings) लिया है। उस पर ब्याज देना पड़ता है।
Equity यानी shareholders का पैसा। इसमें कंपनी की शेयर पूंजी और जमा हुआ मुनाफा (reserves) आता है।
इसे और गहराई से जानना हो तो Equity Meaning in Hindi में पूरी जानकारी मिल जाएगी।
Debt to Equity Ratio का Formula क्या है?
सीधा formula:
D/E Ratio = कुल कर्ज (Total Debt) ÷ Shareholders’ Equity
कुल कर्ज का मतलब कंपनी के सभी borrowings हैं, यानी लंबी और छोटी अवधि दोनों।
एक बात पर खास ध्यान दीजिए। कुछ साइटें कर्ज की जगह “कुल देनदारियां” (total liabilities) लेती हैं।
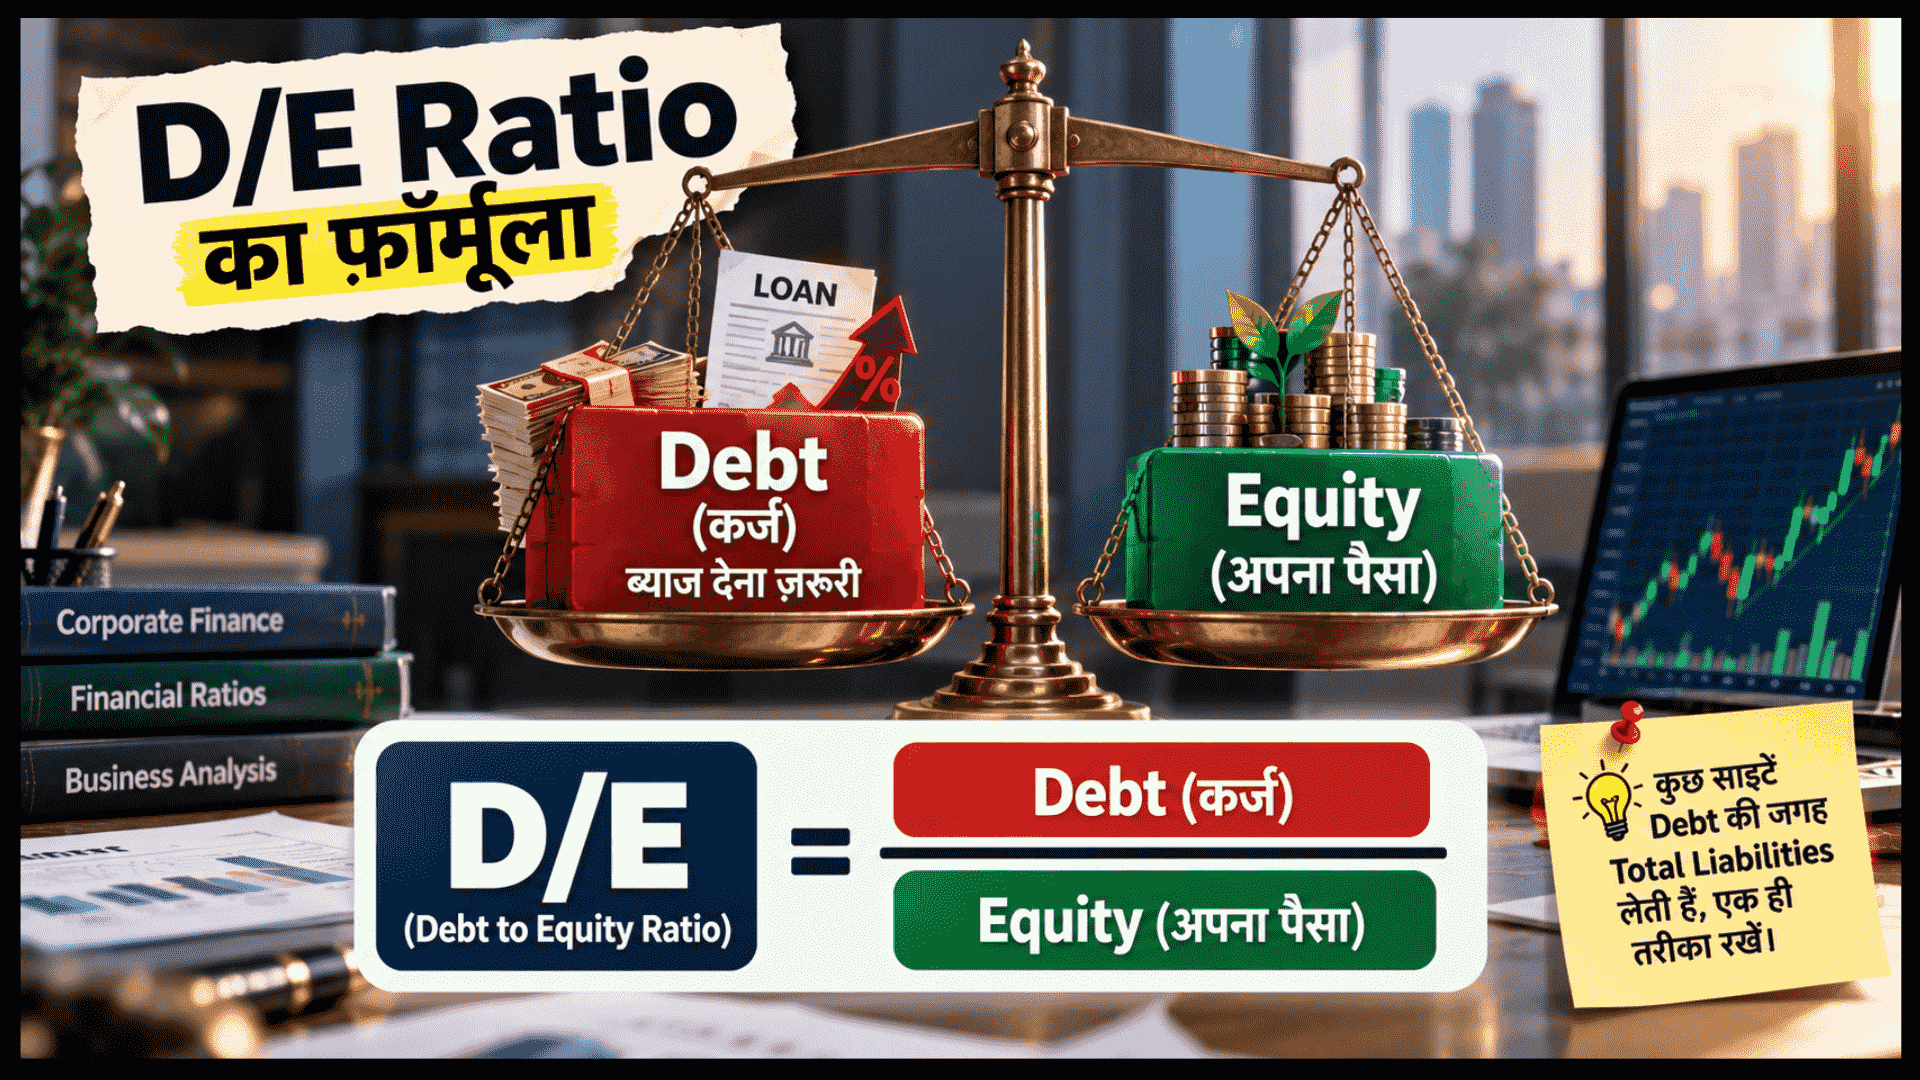
इसमें supplier का बकाया और दूसरे खर्च भी आ जाते हैं।
इसीलिए अलग साइटों पर अलग D/E दिखता है। तुलना करते समय हमेशा एक ही तरीका रखिए।
Liabilities Meaning in Hindi पढ़ेंगे तो यह फर्क साफ हो जाएगा।
इस लेख में हम सिर्फ कर्ज (borrowings) वाला तरीका इस्तेमाल करेंगे।
Debt to Equity Ratio की Calculation कैसे करें?
एक काल्पनिक कंपनी “XYZ Ltd” लेते हैं। ये आंकड़े सिर्फ समझाने के लिए हैं।
| आंकड़ा | रकम (₹ करोड़) |
|---|---|
| Borrowings (कुल कर्ज) | 600 |
| Equity Capital (शेयर पूंजी) | 100 |
| Reserves (जमा मुनाफा) | 900 |
| बाकी देनदारियां (supplier, खर्च आदि) | 400 |
Step 1: Equity निकालिए।
100 + 900 = ₹1,000 करोड़
Step 2: Formula में रखिए।
600 ÷ 1,000 = 0.6
मतलब XYZ Ltd के हर ₹1 के अपने पैसे पर ₹0.60 का कर्ज है।
अब “कुल देनदारियों” वाला तरीका अपनाएं, तो (600 + 400) ÷ 1,000 = 1.0 आता। यही ऊपर वाला फर्क है, इसलिए जो तरीका चुनें उसी पर टिके रहें।
Debt to Equity Ratio कितना होना चाहिए? (Good D/E Ratio)
यह सबसे ज़्यादा पूछा जाने वाला सवाल है। और ईमानदार जवाब: कोई एक जादुई संख्या नहीं है।
कुछ वेबसाइट “0.5 से 1.5 ठीक है” जैसा नियम बता देती हैं। पर वही साइटें बैंक के लिए कहीं ऊंची संख्या भी दिखाती हैं।
यानी नियम अपने आप टूट जाता है। सही तरीका तीन सवालों से बनता है।
1. कारोबार (Industry) किस तरह का है
बिजली, infrastructure और real estate जैसे कारोबारों में बड़ी पूंजी लगती है। इसलिए वहां कर्ज आमतौर पर ज़्यादा रहता है।
IT या FMCG में मशीनों पर कम पैसा लगता है। वहां कर्ज आमतौर पर कम दिखता है।
इसलिए बिजली कंपनी का D/E IT कंपनी के D/E से मत मिलाइए। उसी industry की कंपनियों से तुलना कीजिए।
2. कमाई ब्याज चुका पा रही है या नहीं
कर्ज कितना है, यह D/E बताता है। उसे चुकाने की ताकत है या नहीं, यह नीचे वाला interest coverage बताता है।
दोनों साथ देखने हैं।
3. D/E की दिशा क्या है
आज का D/E एक फोटो है। 5 साल का ट्रेंड फिल्म है। आगे इसी पर आते हैं।
बैंक और NBFC में Debt to Equity Ratio अलग क्यों होता है?
बैंक और NBFC का कच्चा माल ही पैसा है। वे जमा या कर्ज लेकर आगे लोन देते हैं, इसलिए उनका कर्ज स्वाभाविक रूप से ऊंचा दिखता है।
उनकी तुलना सामान्य कंपनियों से करना गलत होगा। बैंकों को परखने के अलग मापदंड हैं
Debt to Equity Ratio के साथ Interest Coverage Ratio क्यों देखें?
D/E बताता है कि कर्ज कितना है। पर यह नहीं बताता कि कंपनी उसे आराम से चुका पाएगी या नहीं।
यह काम Interest Coverage Ratio करता है। इसका formula:
Interest Coverage = EBIT ÷ ब्याज का खर्च
EBIT यानी ब्याज और टैक्स से पहले का मुनाफा। यह बताता है कि कमाई ब्याज को कितनी बार भर देती है।
दो काल्पनिक कंपनियां देखिए। दोनों का EBIT ₹300 करोड़ है और equity ₹1,000 करोड़।
| बात | Alpha Ltd | Beta Ltd |
|---|---|---|
| कर्ज (₹ करोड़) | 1,200 | 300 |
| Equity (₹ करोड़) | 1,000 | 1,000 |
| D/E | 1.2 | 0.3 |
| ब्याज का खर्च (₹ करोड़) | 120 | 27 |
| Interest Coverage | 2.5 गुना | करीब 11.1 गुना |
Alpha की कमाई ब्याज को सिर्फ 2.5 गुना भरती है। कमाई थोड़ी गिरी तो दबाव आ सकता है।
Beta के पास ब्याज चुकाने की बहुत गुंजाइश है। इसका D/E भी कम है।
एक दिलचस्प बात: कम D/E वाली कंपनी में भी coverage कमज़ोर हो सकता है, अगर कर्ज पर ब्याज बहुत महंगा हो या कमाई बहुत कम हो। इसलिए दोनों संख्याएं साथ पढ़िए।
Interest Coverage कितना होना चाहिए?
यहां भी कोई जादुई संख्या नहीं है। पर एक सीमा साफ है।
Coverage 1 से नीचे है, तो कमाई ब्याज भी नहीं भर पा रही। तब कंपनी को नया कर्ज लेकर या संपत्ति बेचकर काम चलाना पड़ सकता है।
1 से थोड़ा ऊपर भी गुंजाइश बहुत कम है। इसलिए 5 साल का ट्रेंड और industry का हाल दोनों देखिए।
Debt to Equity Ratio का 5 साल का ट्रेंड कैसे देखें?
एक साल का D/E कम या ज़्यादा लगे, तो उससे फैसला मत कीजिए। पिछले 5 साल देखिए।
XYZ Ltd का काल्पनिक ट्रेंड:
| साल | Borrowings (₹ करोड़) | Equity (₹ करोड़) | D/E |
|---|---|---|---|
| FY21 | 720 | 800 | 0.90 |
| FY22 | 720 | 900 | 0.80 |
| FY23 | 700 | 1,000 | 0.70 |
| FY24 | 650 | 1,000 | 0.65 |
| FY25 | 600 | 1,000 | 0.60 |
D/E 0.90 से घटकर 0.60 हुआ। दो वजहें हैं: कर्ज 720 से 600 हुआ, और equity 800 से 1,000 हुई (जमा मुनाफे की वजह से)।
यह अच्छी दिशा है। कंपनी कमाई से कर्ज घटा रही है।
उल्टी तस्वीर भी देखिए। अगर कर्ज साल दर साल बढ़ रहा हो और मुनाफा उतना न बढ़े, तो D/E चढ़ता जाएगा। यह चेतावनी है।
Debt to Equity Ratio और Leverage में क्या फर्क है?
Leverage यानी उधार के पैसे से कमाई बढ़ाने की रणनीति। D/E उसे नापने का एक पैमाना है।
इसकी पूरी कहानी Leverage Meaning in Hindi में है। यहां बस एक छोटा हिसाब देखिए, जो दोनों का रिश्ता दिखाता है।
मान लीजिए दो कंपनियों के पास ₹200 करोड़ की संपत्ति है। एक पूरी तरह equity से चलती है।
दूसरी ₹100 करोड़ equity और ₹100 करोड़ कर्ज (10% ब्याज) से। टैक्स 25% मानें, और घाटे पर टैक्स शून्य। सभी आंकड़े काल्पनिक हैं।
| स्थिति | बिना कर्ज वाली | कर्ज वाली |
|---|---|---|
| अच्छा साल: EBIT ₹40 करोड़ | ROE 15% | ROE 22.5% |
| बुरा साल: EBIT ₹8 करोड़ | ROE 3% | ROE −2% |
अच्छे साल में कर्ज ने ROE को 15% से 22.5% कर दिया। बुरे साल में उसी कर्ज ने 3% को −2% बना दिया।
यही leverage की धार है। यह दोनों तरफ काटती है। इसीलिए ऊंचा ROE देखकर यह भी देखिए कि कहीं वह कर्ज की वजह से तो नहीं है।
किसी भी कंपनी का Debt to Equity Ratio कैसे और कहां चेक करें?
हर बार हाथ से निकालना ज़रूरी नहीं है।
Screener जैसी साइट पर कंपनी का पेज खोलिए। नीचे Balance Sheet की table में तीन row देखिए: Borrowings, Equity Capital और Reserves।
Equity Capital और Reserves जोड़कर Equity बनती है। फिर Borrowings को उससे भाग दीजिए। यही D/E है।
कई सालों के कॉलम साथ में होते हैं, तो 5 साल का ट्रेंड भी वहीं बन जाता है।
कई साइटें D/E सीधा भी दिखाती हैं, पर तब देखिए कि वे कर्ज का कौन-सा तरीका ले रही हैं। Row के नाम बदल सकते हैं, इसलिए एक बार जांच लीजिए।
ब्याज का खर्च profit and loss की table में मिलता है। वहां EBIT या operating profit निकालकर interest coverage भी तुरंत बन जाता है।
बैलेंस शीट खोलना नया लगे, तो बैलेंस शीट कैसे पढ़ें पहले देख लीजिए।
Debt to Equity Ratio में Red Flags: कब समझें कि कंपनी खतरे में है?
कर्ज अपने आप में बुरा नहीं होता, पर कुछ संकेत बताते हैं कि कर्ज हाथ से निकल रहा है।
नीचे के संकेत आपको कंपनी चुनने से पहले सावधान कर देंगे।
- कर्ज तेज़ी से बढ़ रहा है, मुनाफा नहीं। D/E चढ़ता रहेगा।
- Interest coverage लगातार गिर रहा है। ब्याज का बोझ बढ़ रहा है।
- छोटी अवधि का कर्ज बहुत बढ़ गया। जल्द चुकाना पड़ेगा, इसलिए दबाव ज़्यादा।
- Equity घट रही है या नेगेटिव है। तब D/E का मतलब ही बिगड़ जाता है। ऐसे में ratio की जगह हालात की जड़ तक जाइए।
- कर्ज चुकाने के लिए नए शेयर बार-बार जारी हो रहे हैं। D/E घटता है, पर आपका हिस्सा पतला होता है।
इनमें से कोई एक संकेत अकेले फैसला नहीं करता। पर दो-तीन साथ दिखें, तो गहराई से जांचना बनता है।
Debt to Equity Ratio की आम गलतियां
D/E सीखते समय ज़्यादातर निवेशक कुछ एक जैसी गलतियां दोहराते हैं।
इन्हें पहले से जान लेंगे तो आपका विश्लेषण ज़्यादा सटीक रहेगा।
- सिर्फ D/E देखकर कंपनी को अच्छा या बुरा मान लेना। D/E कर्ज की मात्रा बताता है, कमाई की ताकत नहीं।
- अलग industry की तुलना। बिजली, IT और बैंक का D/E आपस में मत मिलाइए।
- Debt और total liabilities को एक मान लेना। दोनों के आंकड़े अलग होते हैं।
- “D/E जितना कम, उतना अच्छा” सोचना। कर्ज बिल्कुल न हो तो कंपनी शायद बढ़ने के मौके छोड़ रही हो। संतुलन ज़रूरी है।
- सिर्फ एक साल देखना। ट्रेंड हमेशा 5 साल का देखिए।
- Interest coverage को भूल जाना। यह D/E का सबसे ज़रूरी साथी है।
कंपनी की कमाई कितनी कुशलता से पूंजी का इस्तेमाल कर रही है, यह जानने के लिए ROCE Meaning in Hindi भी देखिए। कर्ज और कमाई मिलकर पूरी तस्वीर बनाते हैं।
Debt to Equity Ratio की सीमाएं क्या हैं?
D/E उपयोगी है, पर अकेला पूरी तस्वीर नहीं दिखाता।
इसकी सीमाएं जानने से आप इसे सही जगह और सही तरीके से इस्तेमाल कर पाएंगे।
- यह बीते हिसाब पर टिका है। आगे कर्ज बढ़ेगा या घटेगा, यह नहीं बताता।
- तरीका बदलने (debt या total liabilities) से संख्या बदल जाती है।
- यह कर्ज की शर्तें नहीं बताता, जैसे ब्याज दर और चुकाने की तारीख।
- Equity बही-कीमत पर टिकी है, जो असली बाजार मूल्य से अलग हो सकती है।
इसीलिए D/E को हमेशा interest coverage, ROCE और cash flow के साथ पढ़िए।
क्या आप भी balance sheet पढ़कर सही शेयर चुनना और कंपनी का कर्ज परखना सीखना चाहते हैं?
सिर्फ formulas रटने से बात नहीं बनती, असली कंपनियों के balance sheet पर practice और mentor के जवाब ही फर्क बनाते हैं।
हमारी live classes में आप अपने मोबाइल से जुड़ सकते हैं, सवाल पूछ सकते हैं और step by step सीख सकते हैं।
निष्कर्ष
D/E ratio बताता है कि कंपनी के अपने पैसे पर कितना कर्ज चढ़ा है। Formula है: कुल कर्ज ÷ Shareholders’ Equity।
“कितना D/E ठीक है”, इसका एक जवाब नहीं है। Industry देखिए, interest coverage देखिए और 5 साल की दिशा देखिए।
अगली बार कोई कंपनी खोलें, तो Screener पर Borrowings और Equity निकालकर D/E खुद बनाइए। फिर ब्याज के खर्च से coverage भी निकालिए।
दो ratios एक साथ पढ़ने की आदत यहीं से बनती है।
यह लेख सिर्फ शैक्षणिक जानकारी के लिए है। यह निवेश की सलाह नहीं है।
अक्सर पूछे जाने वाले सवाल
Before investing capital, invest your time in learning Stock Market.
Fill in the basic details below and a callback will be arranged for more information: