
मान लीजिए दो कंपनियों का ROE 20% है, तो क्या दोनों एक जैसी मज़बूत हैं? ज़रूरी नहीं। इसलिए यही जानने के लिए dupont analysis kya hota hai, यह समझना काम आता है, और इसमें दोनों कंपनियों की असली तस्वीर साफ दिखती है।
इस लेख में dupont analysis in hindi, इसका सूत्र, एक काल्पनिक उदाहरण और इसकी सीमाएं सरल भाषा में हैं, और साथ ही कोई मुनाफे का वादा नहीं, सिर्फ साफ समझ है।
DuPont Analysis in Hindi
Dupont analysis एक तरीका है, जो ROE को तीन छोटे हिस्सों में बांट देता है, और इससे दिखता है कि ROE किस वजह से ऊपर या नीचे गया।
उदाहरण के लिए, सोचिए किसी विद्यार्थी के कुल अंक 75% आए, तो क्या हम बिना विषय देखे उसकी पढ़ाई का हाल बता सकते हैं?
लेकिन सिर्फ कुल अंक काफी नहीं हैं, क्योंकि गणित और विज्ञान में कितने आए, यह देखकर ही असली कमज़ोरी पता चलती है।
इसी तरह, ROE के साथ भी यही होता है, इसलिए अगर ROE का मतलब साफ हो, तो यह विधि और आसानी से समझ आती है।
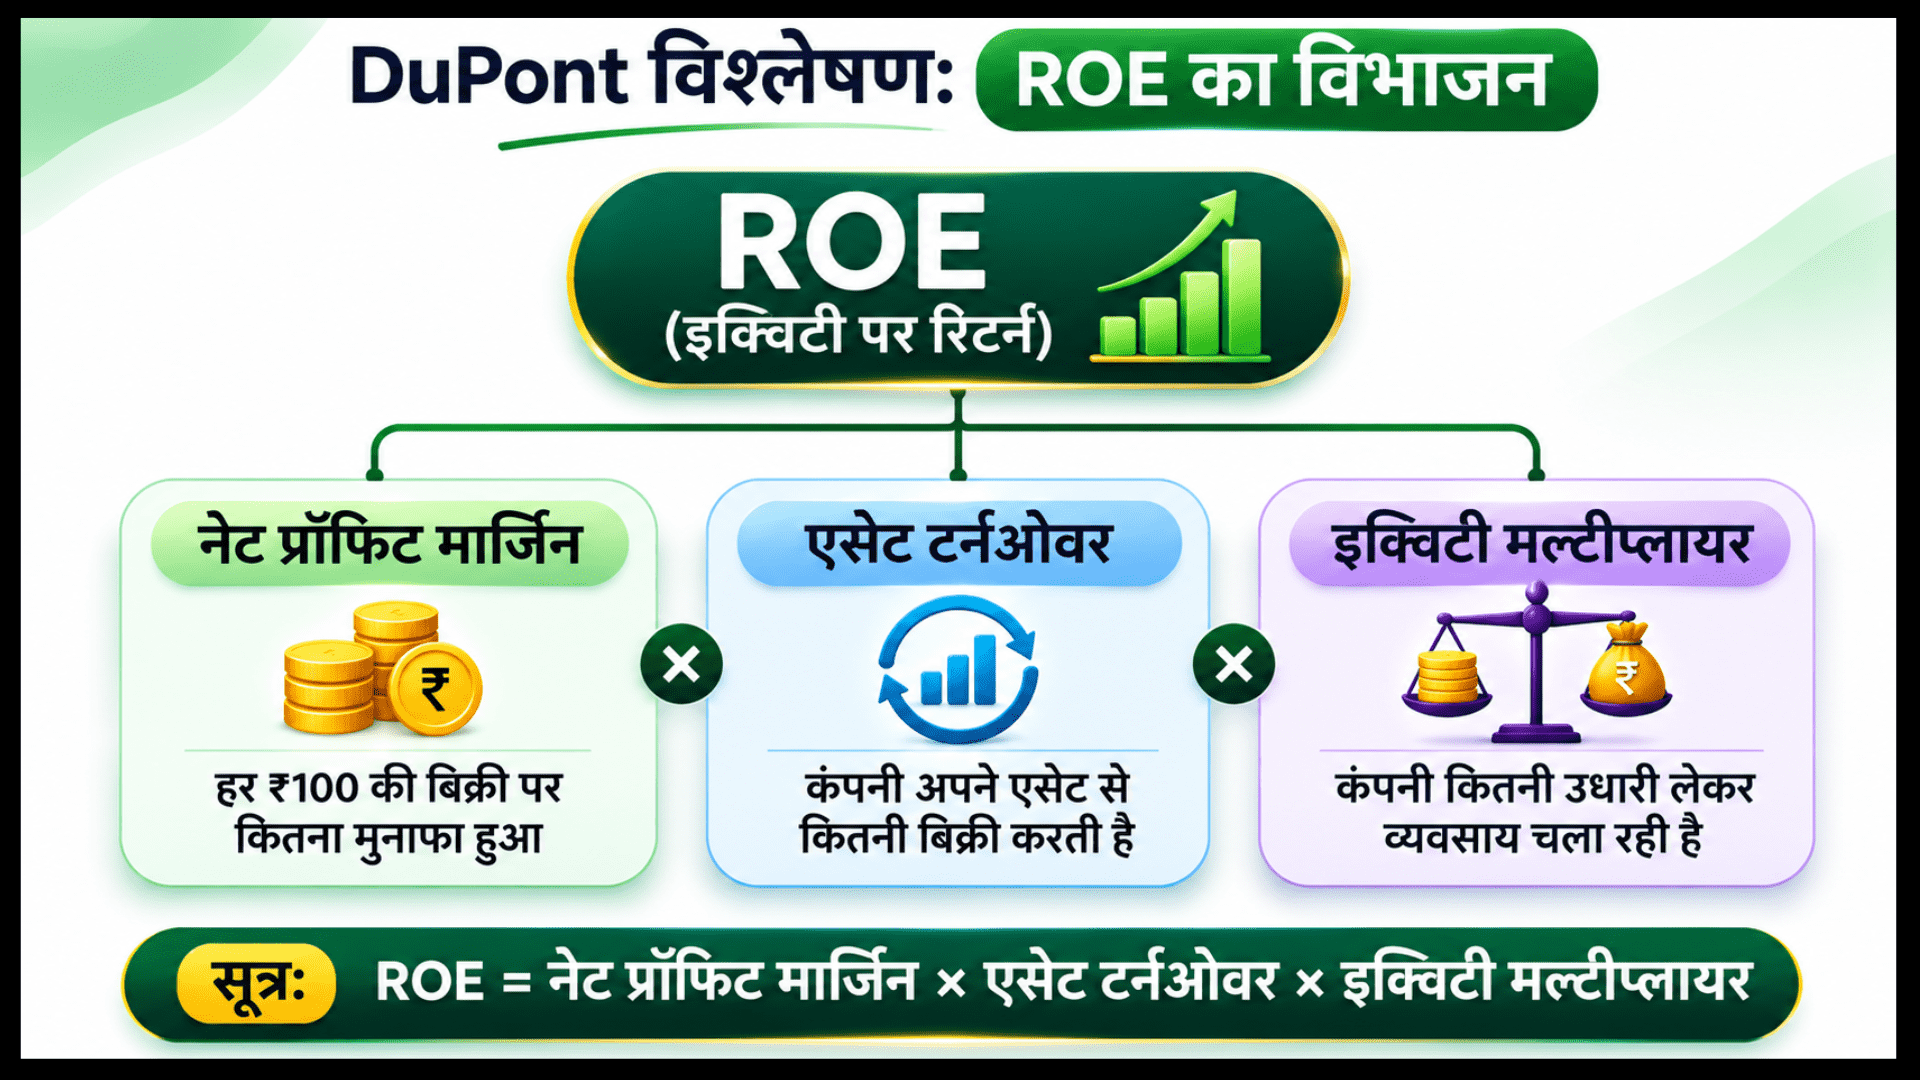
ROE बताता है कि शेयरधारकों के लगाए पैसे पर कंपनी ने कितना शुद्ध लाभ कमाया, और यही संख्या आगे तीन हिस्सों में बंटेगी।
DuPont Formula in Hindi
सबसे पहले सूत्र देखिए, जो तीन अनुपातों का गुणनफल है।
ROE = नेट प्रॉफिट मार्जिन x एसेट टर्नओवर x इक्विटी मल्टीप्लायर
फिर, इसे खोलकर लिखें तो ऐसा बनता है।
ROE = (शुद्ध लाभ / राजस्व) x (राजस्व / औसत कुल संपत्ति) x (औसत कुल संपत्ति / औसत इक्विटी)
बीच के हिस्से आपस में कट जाते हैं, और अंत में बचता है शुद्ध लाभ / औसत इक्विटी, यानी वही ROE जो हम शुरू में निकालते हैं।
शुरुआती लोग पहले इक्विटी का मतलब समझ लें, तो तीसरा हिस्सा आसान लगेगा, और अब नीचे की तालिका में हर हिस्से का काम सरल शब्दों में है।
| हिस्सा | सूत्र | क्या बताता है |
|---|---|---|
| नेट प्रॉफिट मार्जिन | शुद्ध लाभ / राजस्व | 100 रुपये की बिक्री में कितना लाभ बचा |
| एसेट टर्नओवर | राजस्व / औसत कुल संपत्ति | संपत्ति से कितनी बिक्री निकली |
| इक्विटी मल्टीप्लायर | औसत कुल संपत्ति / औसत इक्विटी | संपत्ति में उधार का कितना सहारा है |
इसके बाद, तीनों को एक-एक करके समझते हैं, ताकि हर हिस्से की अपनी भूमिका आपको साफ-साफ दिखाई दे।
नेट प्रॉफिट मार्जिन क्या है?
नेट प्रॉफिट मार्जिन बताता है कि बिक्री का कितना हिस्सा अंत में लाभ बना, जैसे मार्जिन 8% है तो 100 रुपये की बिक्री पर 8 रुपये बचे।
दरअसल, मार्जिन कंपनी की कमाई की गुणवत्ता दिखाता है, और खर्च पर नियंत्रण तथा दाम तय करने की ताकत इसमें साफ झलकती है।
कमाई के स्तर को और गहराई से देखना हो तो ऑपरेटिंग प्रॉफिट मार्जिन की समझ उपयोगी रहती है, खासकर तब जब दो कंपनियों की सीधी तुलना करनी हो।
एसेट टर्नओवर क्या है?
एसेट टर्नओवर बताता है कि कंपनी अपनी संपत्ति से कितनी बिक्री निकाल पाती है, और संख्या 1.25 हो तो हर 1 रुपये की संपत्ति से 1.25 रुपये की बिक्री हुई।
कम मार्जिन वाले कारोबार में भी तेज़ बिक्री से ROE अच्छा बन सकता है, इसलिए यह हिस्सा अलग से देखना ज़रूरी है।
मार्जिन और टर्नओवर का गुणनफल संपत्ति पर रिटर्न देता है, जिसे रिटर्न ऑन एसेट्स कहते हैं, और इस विषय को विस्तार से एसेट टर्नओवर कितना होना चाहिए वाले लेख में पढ़ सकते हैं।
इक्विटी मल्टीप्लायर क्या है?
इक्विटी मल्टीप्लायर बताता है कि संपत्ति खरीदने में अपने पैसे के मुकाबले कितना बाहरी पैसा लगा है, जैसे यह 2 है तो संपत्ति का आधा हिस्सा उधार या दूसरे स्रोतों से आया।
यह संख्या बढ़ने पर ROE भी बढ़ता दिखता है, लेकिन उसके साथ जोखिम भी उतना ही बढ़ता जाता है, इसलिए सिर्फ ऊंचे आंकड़े पर भरोसा करना ठीक नहीं रहता।
उधार का स्तर समझना हो तो डेट टू इक्विटी रेशियो साथ में देखिए, क्योंकि ऊंचा मल्टीप्लायर अक्सर भारी कर्ज़ की तरफ इशारा करता है।
DuPont Analysis Example in Hindi: कंपनी A के ROE में 5.33% की बढ़त क्यों आई?
अब एक काल्पनिक उदाहरण लेते हैं, जो सिर्फ समझाने के लिए है और इसमें कोई असली कंपनी नहीं है, ताकि पूरी गिनती आसानी से दिखाई जा सके।
Company A के दो साल के आंकड़े और उनसे निकले तीनों हिस्से नीचे हैं (राशि करोड़ रुपये में), जहां औसत का मतलब साल की शुरुआत और अंत की संख्या का औसत है।
| मद | साल 1 | साल 2 |
|---|---|---|
| राजस्व | 1,000 | 1,200 |
| शुद्ध लाभ | 80 | 114 |
| औसत कुल संपत्ति | 800 | 860 |
| औसत इक्विटी | 400 | 450 |
| नेट प्रॉफिट मार्जिन | 8.00% | 9.50% |
| एसेट टर्नओवर | 1.25 | 1.3953 |
| इक्विटी मल्टीप्लायर | 2.00 | 1.9111 |
| ROE (तीनों का गुणनफल) | 20.00% | 25.33% |
फिर, जांच के लिए सीधा सूत्र भी लगाइए, तो साल 2 में 114 / 450 = 25.33%, और साल 1 में 80 / 400 = 20.00% आता है।
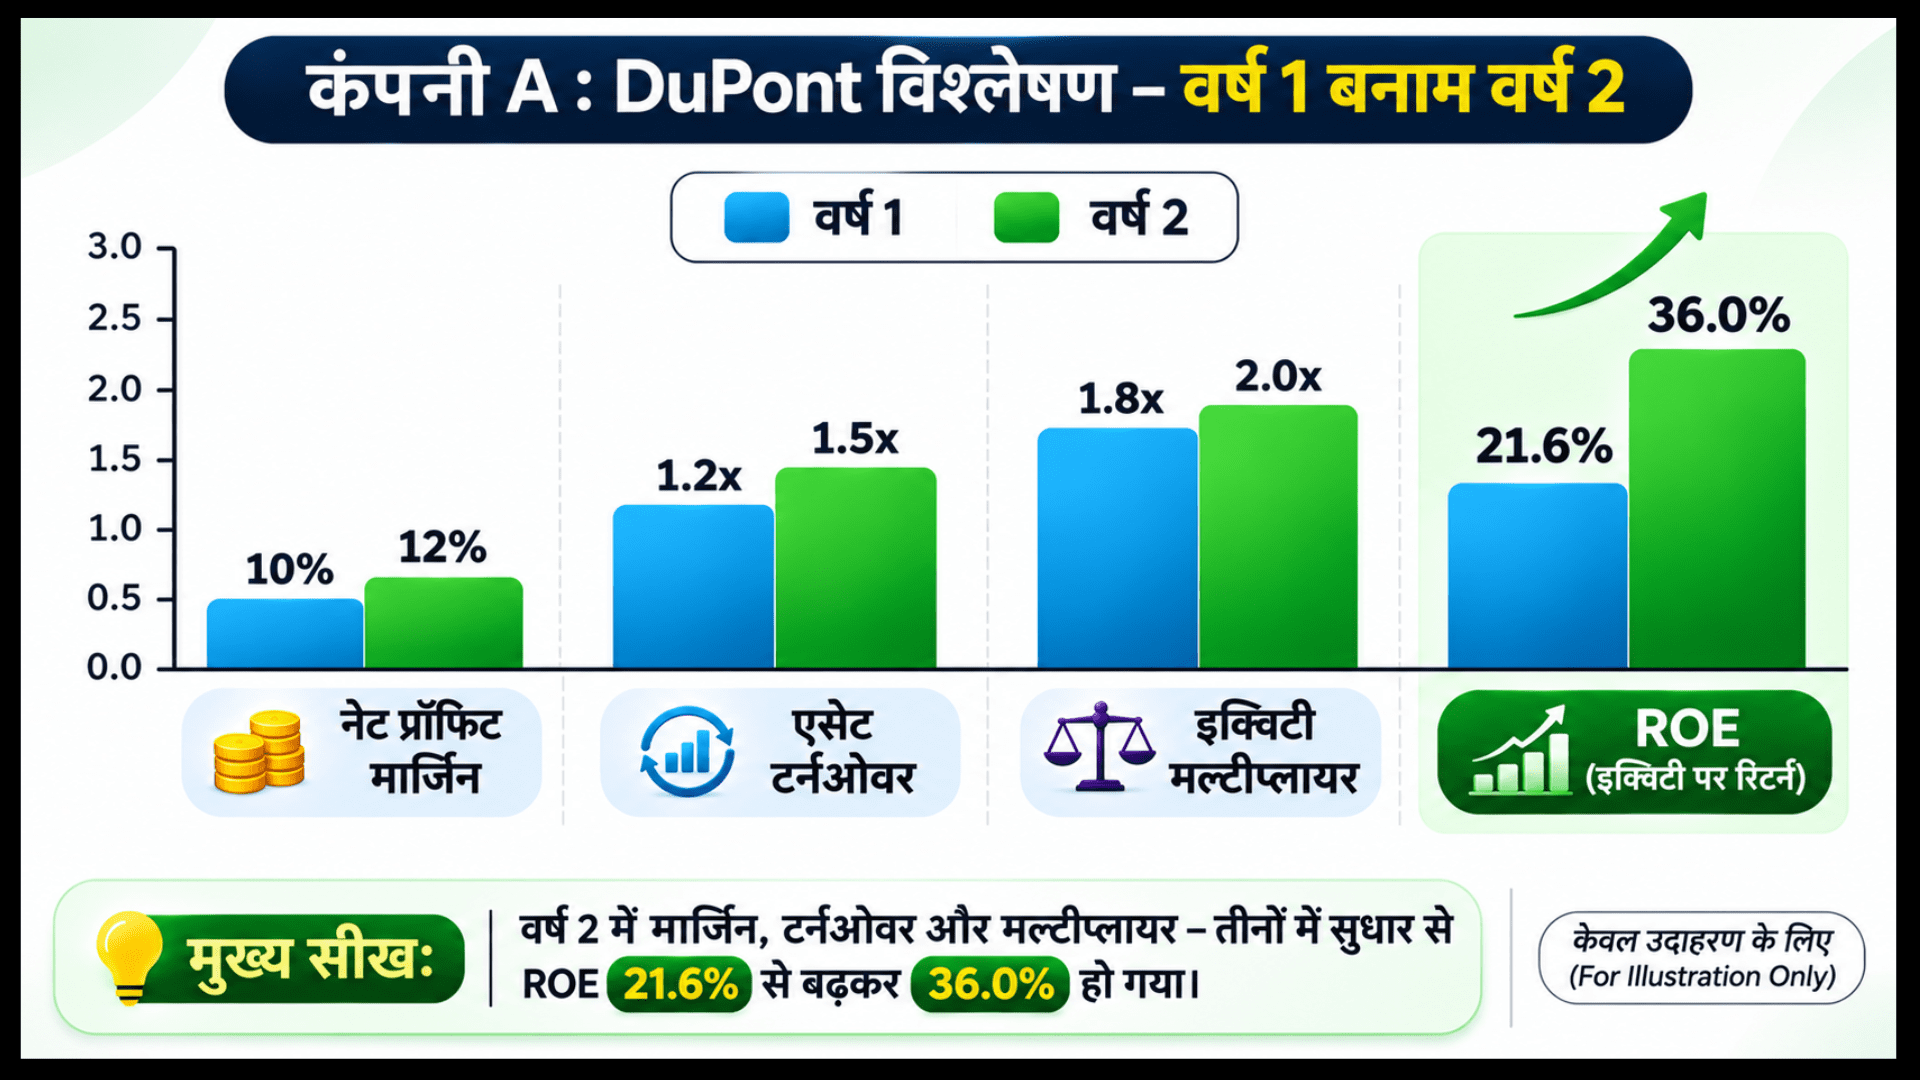
नतीजतन, दोनों तरीके एक ही उत्तर देते हैं, इसलिए हमारी गणना सही बैठती है और आगे का विश्लेषण भरोसे के साथ किया जा सकता है।
ROE 5.33 अंक बढ़ा, पर किस वजह से?
ROE 20.00% से 25.33% हुआ, यानी 5.33 अंक की बढ़त, और अब देखिए कि इस बढ़त में हर हिस्से ने कितना योगदान दिया।
विधि सरल है, क्योंकि एक बार में सिर्फ एक हिस्सा बदलना है और बाकी हिस्से पुराने ही रखने हैं।
इसलिए नीचे की सूची में क्रम से हर बदलाव दिखाया गया है, ताकि आप खुद भी गणना दोहराकर जांच सकें।
- साल 1 का ROE: 20.00%, यही शुरुआत है।
- सिर्फ मार्जिन बदला (8.00% से 9.50%): ROE 23.75%, यानी +3.75 अंक।
- फिर टर्नओवर बदला (1.25 से 1.3953): ROE 26.51%, यानी +2.76 अंक।
- फिर मल्टीप्लायर बदला (2.00 से 1.9111): ROE 25.33%, यानी -1.18 अंक।
योग देखिए: 3.75 + 2.76 – 1.18 = 5.33 अंक, यानी बढ़त मार्जिन और टर्नओवर से आई, वहीं उधार का हिस्सा घटा, इसलिए उसने ROE को थोड़ा नीचे खींचा।
यह क्रम बदलें तो हर हिस्से का योगदान थोड़ा अलग निकल सकता है, इसलिए इसे मोटा अनुमान मानिए, अंतिम सच नहीं।
कंपनी के आंकड़े कहां से मिलते हैं, यह जानना हो तो बैलेंस शीट कैसे पढ़ें देखिए, क्योंकि संपत्ति और इक्विटी के आंकड़े वहीं से मिलते हैं।
ROE क्यों बढ़ा? जानिए मजबूत फंडामेंटल्स और छिपे हुए जोखिमों का सच
अब सबसे ज़रूरी बात यह है कि एक जैसा ROE अलग-अलग वजहों से बन सकता है।
वजह जानकर ही उसकी गुणवत्ता समझ आती है, और नीचे की तालिका में तीनों स्थितियां एक नज़र में हैं।
| ROE किससे बढ़ा | सामान्य अर्थ | ध्यान रखने की बात |
|---|---|---|
| मार्जिन बढ़ा | कमाई की गुणवत्ता सुधरी हो सकती है | कहीं एक बार की आय तो नहीं |
| टर्नओवर बढ़ा | संपत्ति का बेहतर उपयोग हो सकता है | बिक्री टिकाऊ है या नहीं |
| मल्टीप्लायर बढ़ा | उधार का सहारा बढ़ा हो सकता है | नुकसान के समय जोखिम बड़ा |
ये सामान्य संकेत हैं, नियम नहीं, क्योंकि दरअसल हर कारोबार की अपनी बनावट होती है, और संदर्भ बदलने पर इनका मतलब भी बदल सकता है।
अब आपके मन में सवाल उठेगा कि क्या ऊंचा ROE देखकर निर्णय ले लें, तो जवाब है नहीं, क्योंकि ROE एक कसौटी है, पूरी तस्वीर नहीं।
ROE कीमत नहीं बताता, इसलिए दाम और वृद्धि का रिश्ता समझने के लिए पेग रेशियो क्या होता है देखिए।
5-Step DuPont Analysis क्या है? एक झलक में
कुछ लोग तीन की जगह पांच हिस्से इस्तेमाल करते हैं, जिसमें नेट प्रॉफिट मार्जिन आगे दो-तीन टुकड़ों में खुल जाता है, ताकि हर खर्च का असर अलग दिख सके।
पांच हिस्से ये हैं: टैक्स का बोझ, ब्याज का बोझ, EBIT मार्जिन, एसेट टर्नओवर और इक्विटी मल्टीप्लायर।
- टैक्स का बोझ = शुद्ध लाभ / कर से पहले का लाभ
- ब्याज का बोझ = कर से पहले का लाभ / EBIT
- EBIT मार्जिन = EBIT / राजस्व
उदाहरण के लिए, साल 2 में कर से पहले का लाभ 150 और EBIT 170 मान लीजिए, तब टैक्स का बोझ 0.76, ब्याज का बोझ 0.8824 और EBIT मार्जिन 14.17% आता है, और इन तीनों का गुणनफल 9.50% है, जो पहले निकला नेट प्रॉफिट मार्जिन ही है।
बाकी दो हिस्से पहले जैसे रहते हैं, यानी पांच हिस्सों वाली विधि वही बात ज़्यादा बारीकी से बताती है।
फिर भी, शुरुआत में तीन हिस्से काफी हैं, क्योंकि पहले बुनियादी समझ बने तभी बारीक विश्लेषण आसानी से सधता है।
DuPont Analysis की सीमाएं: कब यह भ्रम में डाल सकता है?
यह विधि उपयोगी है, पर हर सवाल का उत्तर नहीं देती, इसलिए इन बातों का ध्यान रखिए, वरना नतीजे गलत दिशा में जा सकते हैं।
- लेखा नियमों का फर्क: अलग कंपनियां कुछ मदें अलग तरह से दिखा सकती हैं।
- एक बार की आय या खर्च: एक साल का लाभ असामान्य हो तो पूरा विश्लेषण बिगड़ सकता है, इसलिए कई सालों का रुझान देखिए।
- औसत की सीमा: साल के बीच में बड़ा बदलाव हो तो औसत भ्रम पैदा कर सकता है, क्योंकि वह बीच की हलचल छिपा देता है।
- बैंक और वित्तीय कंपनियां: इनका ढांचा अलग होता है, और उधार ही इनका मुख्य कारोबार है, इसलिए यही सूत्र सीधे लगाना ठीक नहीं।
- अतीत भविष्य की गारंटी नहीं: पिछला ROE आगे भी रहेगा, यह तय नहीं।
कंपनी को परखने के बाकी तरीके सीखने हों, तो फंडामेंटल एनालिसिस की पूरी समझ बनाइए, क्योंकि Dupont उसी समझ का एक काम का औज़ार भर है।
ROE ट्रैप: रिटर्न ऑन इक्विटी पढ़ते समय शुरुआती लोग क्या गलतियां करते हैं?
नए सीखने वाले अक्सर कुछ गलतियां दोहराते हैं, इसलिए इन्हें पहले से जान लेना अच्छा है, ताकि आपका विश्लेषण शुरू से ही सही रास्ते पर रहे।
- सिर्फ ऊंचा ROE देखकर कंपनी को मज़बूत मान लेना।
- उधार से बढ़े ROE को कमाई की ताकत समझ लेना।
- दो अलग क्षेत्रों की कंपनियों को सीधे बराबर रखना।
- सिर्फ एक साल देखना, कई सालों का रुझान नहीं।
आम तौर पर, हर कंपनी के लिए पांच-छह साल का रुझान देखना बेहतर रहता है, और एक अनुभवी मेंटर से अपना विश्लेषण जांचवाना भी मददगार होता है।
क्या आपको भी दो कंपनियों का ROE बराबर दिखता है, पर मज़बूत कौन सी है, यह समझ नहीं आता?
सिर्फ लेख पढ़ने से DuPont नहीं आता, असली आंकड़ों पर अभ्यास और mentor के जवाब ही फर्क बनाते हैं।
हमारी live classes में मोबाइल से जुड़िए, सवाल पूछिए और step by step सीखिए।
निष्कर्ष
संक्षेप में, DuPont analysis ROE को मार्जिन, टर्नओवर और उधार के असर में बांट देता है, जिससे साफ दिखता है कि ROE की बढ़त की असली वजह क्या थी।
हमारे उदाहरण में Company A का ROE मार्जिन और टर्नओवर से बढ़ा, उधार से नहीं।
यह सिर्फ समझाने के लिए है, और असली कंपनी पर यही नतीजा निकलना ज़रूरी नहीं।
आख़िर में, असली कंपनी का विश्लेषण करते समय सीमाएं हमेशा याद रखिए, और सिर्फ एक अनुपात के भरोसे कभी कोई फैसला मत लीजिए।
अस्वीकरण: यह लेख सिर्फ शैक्षणिक है, सभी आंकड़े काल्पनिक हैं और यह निवेश की सलाह नहीं है।
अनुमान गलत हो सकते हैं और बीता प्रदर्शन आगे की गारंटी नहीं, इसलिए SEBI-पंजीकृत सलाहकार से मिलें।
अक्सर पूछे जाने वाले सवाल
Before investing capital, invest your time in learning Stock Market.
Fill in the basic details below and a callback will be arranged for more information: